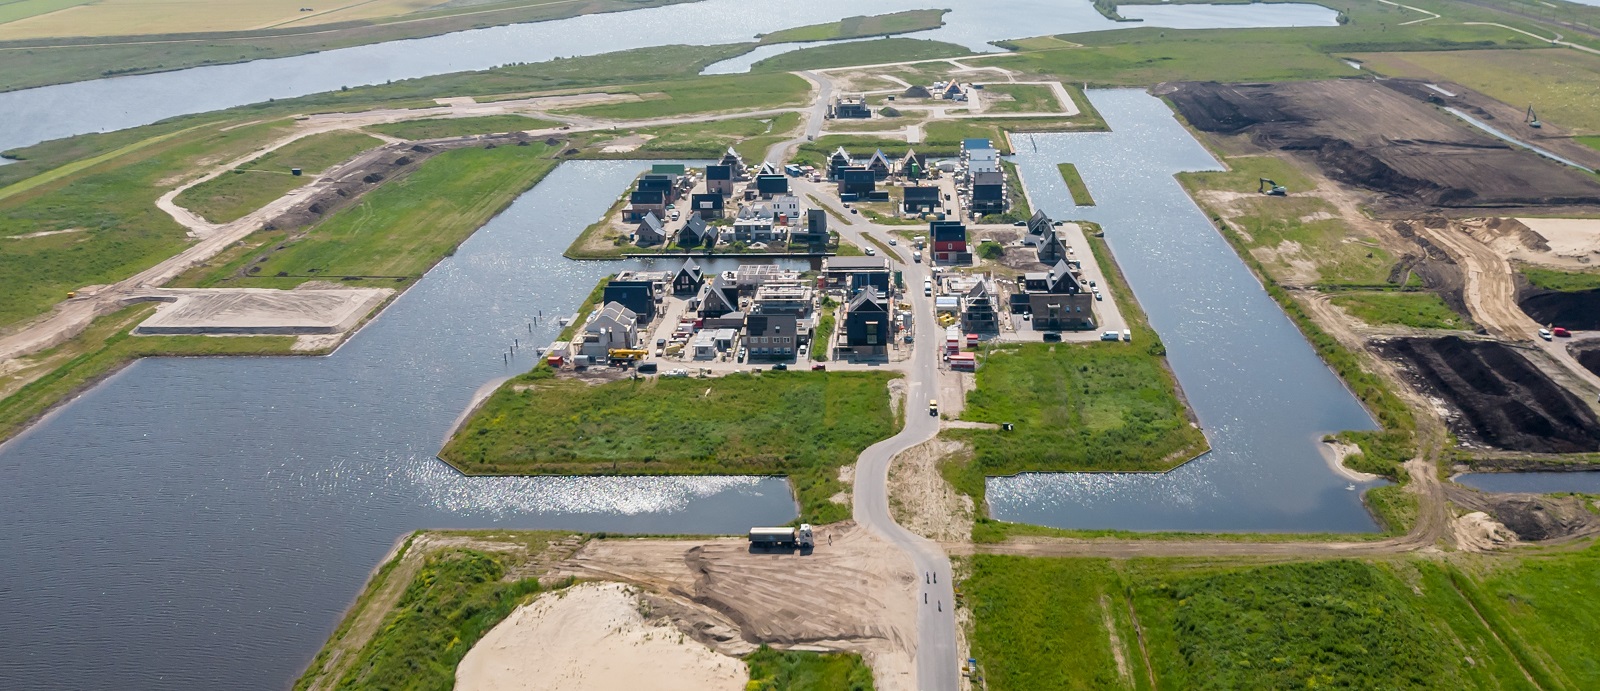
7.2. Actuele grondexploitaties
Naast de grondexploitaties kennen we ook de voorraadgronden die (nog) geen onderdeel uitmaken van een gebiedsontwikkeling/grondexploitatie. Financiële mutaties in de grondexploitaties en de voorraadgronden zijn van invloed op de verliesvoorziening grondexploitaties en de reserve bouwgrondexploitatie.
Achtereenvolgens wordt in deze paragraaf ingegaan op:
- 7.2.1. Financiële stand van zaken lopende grondexploitaties (incl. boekwaarde, winstneming en verliesvoorziening)
- 7.2.2. Materiële vaste activa en voorraad grond-hulpstoffen
- 7.2.3. Immateriële vaste activa
- 7.2.4. Faciliterend grondbeleid
- 7.2.5. Strategisch aankoopmandaat
7.2.1 Financiële stand van zaken lopende grondexploitaties
Voor ruimtelijke ontwikkelingen dient de financiële haalbaarheid te worden aangetoond. De omgevingsplannen worden daartoe financieel vertaald in grondexploitaties. Een grondexploitatie is een hulpmiddel bij de besluitvorming. Met een grondexploitatie kan men:
- De haalbaarheid (of juist de onhaalbaarheid) van een project aantonen;
- Aangeven hoe de financiële dekking wordt verzorgd;
- Een keuze tussen alternatieven onderbouwen;
- Afwegingen maken hoe een plangebied ingevuld zal worden, zoals de verhouding tussen de diverse opbrengstcategorieën: woningen in de sociale sector, woningen in de marktsector, kantoren etc.;
- Deze tijdens de uitvoeringsfase van de projecten als financieel sturingsmiddel laten dienen. Een risicoparagraaf maakt onderdeel uit van de grondexploitatie.
In de onderstaande tabel zijn de lopende grondexploitaties weergegeven (stand medio 2026). De onderstaande bedragen zijn gebaseerd op de per 1-1-2026 geactualiseerde grondexploitaties die in de raadsvergadering van 20 mei 2026 zijn vastgesteld. Daarnaast zijn begin 2026 de grondexploitaties Hart Venekwartier, Drostenerf en Broekswetering vastgesteld. Met ingang van 01-01-2027 verwachten we nog 10 lopende grondexploitaties te hebben.
Tabel 1: Overzicht bouwgronden in exploitatie
Bedragen x € 1.000 | Verloop bouwgronden in exploitatie | Eindwaarde | Contante waarde | Verschil | |||||||
nr | Omschrijving | Looptijd tot en met: | Boekwaarde 31-12-2025 | Nog te maken kosten | Nog te verwachten opbrengsten | Verwacht resultaten obv herzieningen 2025 | Verwacht resultaten obv herzieningen 2026 | Verwacht resultaten obv herzieningen 2025 | Verwacht resultaten obv herzieningen 2026 | Verbetering tov 2025 | Verslechtering tov 2025 |
|---|---|---|---|---|---|---|---|---|---|---|---|
Woningbouw | |||||||||||
11 | Hart van Venekwartier (nieuw per 22-01-2026) | 2032 | 0 | 35.119 | 32.900 | 0 | -2.219 | 0 | -1.971 | nvt | nvt |
13 | Onderdijks fase 3 (afsluiten per 31-12-2026) | 2026 | -455 | 455 | 0 | 2.532 | 2.556 | 0 | 0 | 23 | |
17 | Beltweg (afsluiten per 31-12-2026) | 2026 | 112 | 43 | 155 | 7 | 7 | 0 | 0 | -1 | |
20 | Sonnenbergkwartier | 2027 | 351 | 974 | 21 | -1.287 | -1.304 | -1.203 | -1.254 | -51 | |
21 | Broekswetering (nieuw per 20-05-2026) | 2029 | 0 | 2.823 | 2.367 | 0 | -456 | 0 | -430 | nvt | nvt |
26 | Wilsum - Thijs2e fase (afsl. per 31-12-2026) | 2026 | -207 | 207 | 0 | 779 | 924 | 0 | 0 | 145 | |
29 | Zalk | 2027 | 3.425 | 1.549 | 672 | -4.453 | -4.302 | -4.196 | -4.135 | 61 | |
33 | Zuideinde West 2e fase (afsl. per 31-12-2026) | 2026 | -405 | 400 | -5 | 392 | 485 | 0 | 0 | 93 | |
63 | Drostenerf (nieuw per 19-02-2026) | 2032 | 0 | 7.049 | 7.625 | 0 | 576 | 0 | 0 | nvt | nvt |
74 | Station Gemeentelijk | 2028 | -883 | 1.101 | 218 | 2.113 | 2.085 | 0 | 0 | -29 | |
80 | Stationskwartier Gezamenlijk | 2028 | -375 | 2.119 | 1.744 | 1.284 | 1.284 | 0 | 0 | ||
87 | Hanzewijk (afsluiten per 31-12-2026) | 2026 | 7.798 | 960 | 0 | -9.150 | -8.758 | -8.795 | -8.586 | 209 | |
Bedrijventerreinen | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ||
50 | Bedrijventerrein N50 | 2027 | -1.123 | 1.123 | 0 | 20.254 | 20.299 | 0 | 0 | 45 | |
55 | Zuiderzeehaven | 2027 | 2.264 | 173 | 2.437 | 1.364 | 1.373 | 0 | 0 | 9 | |
56 | Koekoek | 2029 | 7.445 | 3.465 | 6.993 | -4.021 | -3.917 | -3.644 | -3.619 | 25 | |
Totaal | 17.948 | 57.560 | 55.128 | 9.815 | 8.631 | -17.838 | -19.994 | 610 | -80 | ||
Saldo | 530 | ||||||||||
Toelichting op tabel 1:
Boekwaarde per 31-12-2025
In de kolom ‘Boekwaarde per 31-12-2025’ staan de actuele boekwaarden van de verschillende grondexploitaties vermeld. Een grondexploitatie met een negatieve boekwaarde heeft tot 31-12-2025 meer opbrengsten gerealiseerd dan kosten.
Eindwaarde: Verwachte resultaten
In bovenstaande tabel hebben we in de kolommen met het verwachte resultaat per grondexploitatie de uitkomsten van de herzieningen in 2025 afgezet tegen de uitkomsten van de herzieningen in 2026. Hiermee worden de afzonderlijke verbeteringen of verslechteringen per grondexploitatie in beeld gebracht naar aanleiding van de herzieningen van 2026.
Contante waarde: Verwachte resultaten
Voor de grondexploitaties met een verliesvoorziening geldt dat we deze voorzieningen op basis van contante waarde (prijspeil 1-1-2026) treffen. Vandaar dat we voor deze grondexploitaties het verwachte resultaat op basis van contante waarde van de herzieningen in 2025 afzetten tegen de uitkomsten op basis van contante waarde van de herzieningen in 2026. Hiermee worden de afzonderlijke verbeteringen of verslechteringen per negatieve grondexploitatie in beeld gebracht naar aanleiding van de herzieningen van 2026.
Verbetering/ verslechtering
De afzonderlijke verbeteringen en verslechteringen zijn al in de raadsvergadering van 20 mei 2026 behandeld vandaar dat we ze hier nog even op hoofdlijnen benoemen. In Wilsum was er een verbetering door lagere kosten voor woonrijp maken. In Hanzewijk konden enkele kostenramingen naar beneden worden bijgesteld met het oog op de afronding van de werkzaamheden.
Negatieve grondexploitaties (voorzieningen)
Zoals hiervoor beschreven treffen we voor de negatieve grondexploitaties op basis van de contante waarde een verliesvoorziening. (zie tabel 1, kolommen ‘Contante waarde /verwacht resultaat’)
Ontwikkeling winstneming positieve grondexploitaties
Voor de positieve grondexploitaties uit tabel 1 geldt dat de geprognosticeerde winstneming veelal onderdeel uitmaakt van de uitkomst van de herziening zoals gepresenteerd in tabel 1. Onderstaande tabel laat de nog te realiseren winsten met ingang van 2026 zien.
Het geraamde positieve resultaat bij de grondexploitaties betreft de te verwachten winstnemingen op basis van de POC methode (Percentage Of Completion). Bij de grondcomplexen dient er op grond van BBV regelgeving winst te worden genomen naar rato van de voortgang van kosten en opbrengsten voor zover gronden zijn verkocht en opbrengsten zijn gerealiseerd. Er bestaat voldoende zekerheid om winst te nemen als aan de volgende voorwaarden is voldaan:
- Het resultaat op de grondexploitatie kan betrouwbaar worden ingeschat; en
- De grond (of het deelperceel) moet zijn verkocht; en
- De kosten zijn gerealiseerd (winst wordt naar rato van de realisatie genomen).
Tabel 2: Ontwikkeling winstneming positieve grondexploitaties
Ontwikkeling winstneming van de positieve grondexploitaties voor 2026 en verder | ||||
nr | Omschrijving | Looptijd tot en met: | Totale winstneming obv herzieningen 2026 | Nog te realiseren winst in 2026 en verder |
|---|---|---|---|---|
13 | Het Onderdijks fase 3 | 2026 | 2.555.521 | 76.021 |
26 | Wilsum - Thijslocatie 2e fase | 2026 | 923.791 | 105.791 |
33 | Zuideinde West 2e fase | 2026 | 485.480 | 228.530 |
50 | Bedrijventerrein N50 | 2026 | 20.299.377 | 517.227 |
55 | Zuiderzeehaven | 2026 | 1.372.781 | 62.000 |
63 | Drostenerf (nieuw per 19-02-2026) | 2032 | 0 | 576.292 |
74 | Station Gemeentelijk | 2028 | 2.084.598 | 234.898 |
80 | Stationskwartier Gezamenlijk | 2028 | 1.283.500 | 0 |
Totaal | 29.005.048 | 1.800.759 | ||
Toelichting op tabel 2
In deze tabel presenteren wij in de eerste kolom de totale te verwachten winstnemingen per grondexploitatie. Op basis van de POC methode zijn de afgelopen jaren al diverse winstnemingen geweest. In de laatste kolom treft u de nog te realiseren winstnemingen in 2026 en verder. Deze positieve resultaten zorgen op termijn voor een aanvulling van de reserve bouwgrondexploitatie en zijn verwerkt in het meerjarenperspectief.
Ontwikkeling grondexploitatie Reeve 1 (VOF Reeve)
De grondexploitatie voor Reeve 1 is niet opgenomen in tabel 1 aangezien we deze grondexploitatie samen voeren met BPD en deze hebben ondergebracht in de VOF Reeve. De laatste herziening van de grondexploitatie van Reeve 1 liet een positief beeld zien. De VOF Reeve-Kampen actualiseert jaarlijks de grondexploitatie voor de ontwikkeling van het dorp Reeve. Mede vanwege de toenemende vraag uit de samenleving en behoefte aan versnelling van woningbouw hebben gemeente en BPD Ontwikkeling B.V. in 2025 onderzocht of het woonprogramma kon worden uitgebreid en aangepast. Dit heeft geleid tot een toename van het woningprogramma in Reeve 1 van 600 naar 922 woningen. Van de extra woningen valt ca. twee derde in het betaalbare segment. Het financiële resultaat voor de grondexploitatie is verbeterd en past bij de contractuele afspraken uit 2018. Op 22 januari 2026 heeft de raad ingestemd met de aanpassingen en de bijgestelde grondexploitatie.
7.2.2. Materiële vaste activa en voorraad grond- en hulpstoffen
De gemeente Kampen heeft naast de bouwgronden in exploitatie ook op diverse locaties grond in eigendom. Deze gronden zijn deels aan te merken als potentiële bouwgronden (materiële vaste activa) en deels als voorraad grond- en hulpstoffen (strategische voorraad). Zolang deze gronden niet zijn opgenomen in nieuwe planontwikkelingen moeten deze worden getaxeerd op verkrijgingsprijs of lagere marktwaarde. In totaal is dit circa 203 hectare.
7.2.3. Immateriële vaste activa
De gemeente Kampen maakt ook voorbereidingskosten voor toekomstige grondexploitaties. Denk hierbij bijvoorbeeld aan de voorbereidingskosten voor Reevedelta Oost en Reeve 2. Deze kosten worden tot het moment van de start van deze grondexploitaties geactiveerd onder de immateriële vaste activa. Zodra de grondexploitaties in productie gaan worden de kosten die onder immateriële vaste activa zijn geactiveerd, ingebracht als boekwaarde van de betreffende grondexploitaties.
7.2.4. Faciliterend grondbeleid
Indien er sprake is van een faciliterende grondexploitatie zoals het geval is bij de Bakkerij dan worden de betreffende voorbereidingskosten door middel van een anterieure overeenkomst in rekening gebracht bij de ontwikkelende partij.
7.2.5. Strategisch aankoopmandaat: € 5 mln in 2027
In de nota grondbeleid, vastgesteld door uw raad in september 2024, heeft u het instrument ‘strategisch aankoopbudget’ in het leven geroepen. In de nota grondbeleid staat vermeld dat de raad jaarlijks in de Programmabegroting de hoogte van het aankoopmandaat vaststelt. Bij de begroting van 2025 heeft de raad het college gemandateerd om tot € 5 miljoen strategisch te kunnen aankopen. In 2025 hebben we twee grondaankopen hiermee gerealiseerd ter waarde van € 2 miljoen. Voor 2026 is de resterende € 3 miljoen uit 2025 als aankoopmandaat beschikbaar gesteld. Hiervan is op dit moment (medio 2026) 0,7 miljoen besteed. Om tijdig in te kunnen blijven springen op strategische kansen die zich blijven voordoen op de grondmarkt, vragen we uw raad in deze programmabegroting het strategisch aankoopmandaat voor 2027 weer te stellen op € 5 miljoen.
Het aankoopmandaat geldt zowel voor de woonopgave als de economische opgave. Het inzetten van het mandaatbedrag heeft effect op de schuldratio van de gemeente maar is inpasbaar. Als vastgoed wordt aangekocht op basis van dit mandaatbedrag komen de jaarlijkse rente- en beheerlasten ten laste van de BR Aanjagen woningbouw (woningbouwontwikkeling) of van de nieuw in te stellen BR Aankoop versterking Economie (economische ontwikkeling). Op moment van actieve (her)ontwikkeling worden de kosten voor de laatste 5 (boek)jaren als boekwaarde ingebracht in de op te stellen grond- en/of vastgoedexploitatie. Indien de voorbereidingstijd langer dan 5 jaar duurt, worden de eerdere rente en beheerlasten als verlies afgeboekt ten laste van de reserve bouwgrondexploitatie. Hierover wordt ieder jaar in de Jaarrekening gerapporteerd in deze paragraaf grondbeleid.